がん保険は本当に必要なのか。それとも、公的医療保険や高額療養費制度がある日本では、民間のがん保険に加入する必要はないのか。保険料を払い続けるべきか迷っている人にとって、判断の分かれ目になるのは、がんの治療費だけではない。入院・通院に伴う自己負担、保険適用外の費用、治療中の収入減少、そして家計を支える貯蓄額まで考える必要がある。
2026年現在、がん治療は入院だけでなく、外来での抗がん剤治療や放射線治療など、長期間にわたるケースもある。公的保障によって医療費の負担を抑えられる一方、差額ベッド代や通院交通費、生活費、働けない期間の収入減少まで補償されるわけではない。2025年度の加入率として紹介される39.9%という数字についても、調査対象や保障範囲を理解したうえで判断することが大切だ。この記事では、2026年の高額療養費制度をめぐる状況も踏まえ、がん保険が必要な人と不要な人の違い、保障内容の選び方を具体的に解説する。
【2026年最新】がん保険は必要か?まず公的医療保険の保障範囲を知る
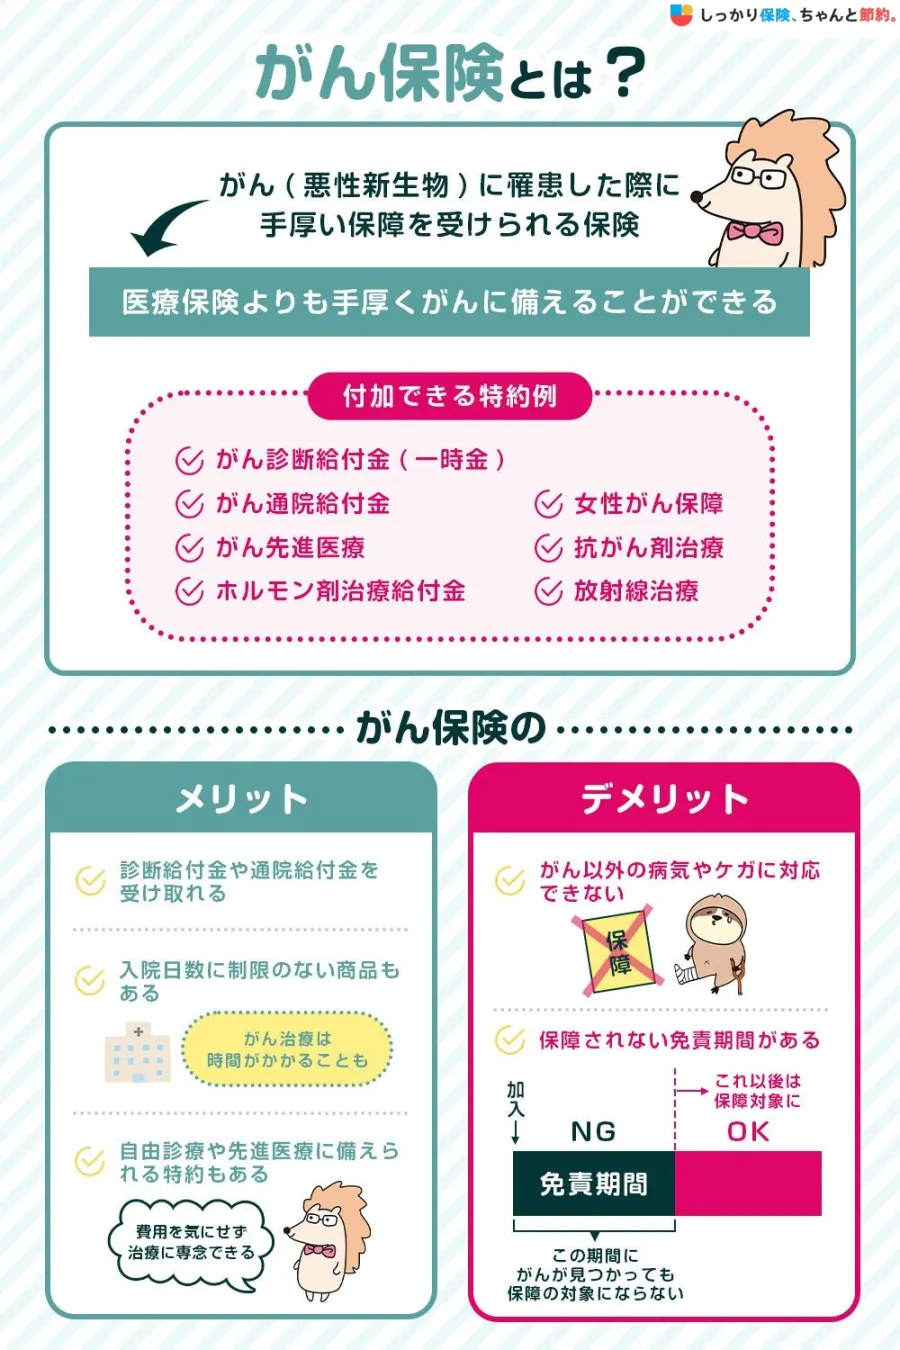
がん保険の必要性を判断する際、最初に確認したいのが日本の公的医療保険制度だ。日本では、会社員の健康保険や国民健康保険などに加入することで、原則として保険診療の医療費の一部を自己負担する仕組みになっている。
一般的な現役世代の窓口負担は3割だが、がん治療で高額な医療費が発生した場合には、高額療養費制度を利用できる。つまり、治療費の全額を自分で支払わなければならないわけではない。
高額療養費制度で医療費の負担を抑えられる高額療養費制度とは、同一月に医療機関や薬局の窓口で支払った保険診療の自己負担額が、年齢や所得に応じた上限額を超えた場合、その超過分について払い戻しなどを受けられる制度だ。
例えば、抗がん剤治療や手術などで医療費が高額になっても、自己負担額には一定の上限が設けられている。所得区分によっては、過去12か月以内に高額療養費の支給を3回以上受けた場合、4回目から自己負担限度額が引き下げられる「多数回該当」も利用できる。
ただし、注意したいのは、上限額がすべての人に共通しているわけではない点だ。年齢、所得、加入している健康保険によって計算方法が異なる。
2026年の高額療養費制度で確認したいポイント高額療養費制度は、患者の医療費負担と制度を支える財政の両面から見直しが議論されてきた制度である。2025年には自己負担限度額の引き上げを含む見直し案が問題となり、患者団体などから負担増への懸念が示された経緯がある。
2026年に治療を受ける人は、過去の制度説明や古い自己負担限度額の一覧だけで判断しないことが重要だ。適用される診療月、所得区分、改定の施行時期を確認し、加入先の健康保険が案内する最新の限度額を基準に家計を計算したい。
確認先は、会社員なら協会けんぽや勤務先の健康保険組合、自営業者などなら市区町村の国民健康保険窓口が基本となる。
高額療養費制度ではカバーできない費用があるがん保険が必要かどうかを考えるうえで、特に重要なのが高額療養費制度の対象外費用だ。
同制度は、原則として公的医療保険が適用される医療費を対象としている。治療に関連して発生するすべての支出を補償するものではない。
- 入院時の差額ベッド代
- 入院中の食事にかかる標準負担額
- 通院・入院に伴う交通費や宿泊費
- 入院中の日用品や身の回りの費用
- 保険適用外の治療やサービスの費用
- 先進医療の技術料など、保険診療とは別に自己負担となる部分
- 治療中の家事代行や育児支援などの生活関連費用
特に注意したいのが先進医療だ。先進医療を受ける場合、通常の診察・検査・投薬・入院など保険診療に該当する部分と、先進医療の技術料では取り扱いが異なる。技術料は原則として全額自己負担となり、高額療養費制度の対象にはならない。
つまり、公的医療保険が充実しているからといって、がんになったときの経済的負担がゼロになるわけではない。ここに民間のがん保険を検討する理由がある。
【費用を徹底比較】がん治療費の自己負担額と保険対象外の支出
がん保険の必要性を判断するには、実際にどのような費用が発生するのかを分けて考える必要がある。
がん治療の費用は、がんの種類、進行度、治療方法、使用する薬剤、治療期間などによって大きく異なる。手術を中心とする治療と、長期間の通院による薬物療法では、家計に与える影響も違ってくる。
公的医療保険が適用される費用公的医療保険が適用される代表的な治療には、保険診療の範囲内で行う手術、放射線治療、抗がん剤治療、診察、検査、処方薬などがある。
これらは原則として年齢や所得に応じた自己負担割合が適用され、高額療養費制度による負担軽減も受けられる。
一方、治療が長期化すると、月ごとに自己負担が発生する。高額療養費制度を利用できても、毎月の上限額が継続的に発生する可能性がある点には注意が必要だ。
がん治療費の自己負担を左右する5つの要素がん治療で家計への影響が大きくなる要素は、主に次の5つに分けられる。
- 治療費:保険診療の自己負担額や、保険適用外の治療費。
- 入院費:差額ベッド代、食事代、入院生活に必要な費用。
- 通院費:交通費、遠方の医療機関への移動費、場合によっては宿泊費。
- 生活関連費:家事代行、育児、介護、ウィッグなどの療養関連支出。
- 収入減少:休職、勤務時間の短縮、退職などによる収入の減少。
ここで見落とされやすいのが、治療費以外の支出だ。医療費そのものは高額療養費制度で抑えられても、毎月の住宅ローンや家賃、食費、教育費、光熱費などは通常どおり発生する。
がん保険を検討するときは、医療費だけを基準にするのではなく、治療中の生活費を含めた必要資金を計算することが大切だ。
制度と民間保険の役割を整理する| 制度・保障 | 主な対象 | 注意点・役割 |
|---|---|---|
| 公的医療保険 | 保険診療の手術・検査・投薬・治療 | 原則として窓口負担が発生する。保険適用外の費用は対象外。 |
| 高額療養費制度 | 保険診療における月単位の自己負担額 | 年齢・所得区分などで上限が異なる。差額ベッド代などは対象外。 |
| 傷病手当金 | 一定の条件を満たす会社員などの休業中の所得補償 | 原則として標準報酬を基準に約3分の2。支給条件と期間に制限がある。 |
| 医療保険 | 病気やけがによる入院・手術など | 保障範囲は広いが、通院やがん診断時の一時金は契約内容による。 |
| がん保険 | がん診断給付金、がん治療給付金、通院給付金など | がんに保障を集中できる。支払条件や対象となる治療の確認が必要。 |
| 先進医療特約 | 所定の先進医療にかかる技術料 | 対象となる技術や医療機関、支払限度額などに条件がある。 |
このように、各制度は役割が異なる。公的医療保険は治療費の基礎を支え、高額療養費制度は保険診療の自己負担を抑え、傷病手当金は一定の条件下で休業中の収入を補う。がん保険は、それらで不足する部分を補う位置付けだ。
【加入率39.9%の見方】がん保険に加入するメリット・デメリット
がん保険への加入を考える際、参考にされるのが生命保険文化センターなどが公表する生命保険関連の調査だ。2025年度の加入率として39.9%という数字が紹介される場合もある。
ただし、加入率を正しく読むには、調査対象が個人なのか世帯なのか、がん保険単体なのか医療保険に付帯したがん特約を含むのかを確認する必要がある。調査の定義が異なる数字を単純に比較しても、実際の加入状況は把握できない。
また、加入率が高いから必要、低いから不要という判断も適切ではない。保険は加入者の収入、貯蓄、家族構成、勤務先の福利厚生によって必要性が変わるからだ。
がん保険に加入する3つのメリット1.診断時にまとまったお金を受け取れる
がん保険の大きな特徴が、がん診断給付金だ。所定のがんと診断確定された場合、契約内容に応じてまとまった一時金を受け取れる。
給付金の使い道が治療費に限定されない商品であれば、通院交通費、生活費、住宅ローン、家事代行などにも活用できる。治療開始時にまとまった支出が発生する家庭にとって、資金面の安心につながる。
2.長期の通院治療に備えられる
がん治療は入院だけで完結するとは限らない。退院後も定期的な通院や薬物療法、放射線治療などが続く場合がある。
入院給付金を中心とした医療保険では、通院期間中の経済的負担に十分対応できないこともある。がん保険では、所定の通院給付金や治療給付金を組み合わせられる商品がある。
3.貯蓄を取り崩すスピードを抑えられる
治療中も住宅費や教育費、生活費は発生する。がん保険の給付金を生活費に充てられれば、緊急時の貯蓄を一度に減らさずに済む可能性がある。
がん保険に加入する3つのデメリット1.健康な期間も保険料を払い続ける
がん保険は、加入してから給付を受けるまでの期間が長くなることもある。給付金を受け取らなかった場合でも、支払った保険料は原則として戻らない掛け捨て型の商品が多い。
2.医療保険と保障が重複する場合がある
すでに医療保険に加入している場合、入院給付金や手術給付金などの保障が重複する可能性がある。保障内容を確認せずに追加契約すると、保険料だけが増えることもある。
3.給付条件を満たさなければ受け取れない
診断給付金には、対象となるがんの種類、診断確定の条件、上皮内新生物の取り扱い、複数回受け取る場合の間隔などが設定されている。
契約から一定期間は保障されない待機期間が設けられている商品もある。保険料の安さだけで契約すると、必要な場面で保障対象外になる可能性がある。
【必要な人・不要な人】貯蓄額と収入減少から判断する基準
がん保険が必要かどうかは、年齢だけでは決められない。特に重要なのは、治療費や生活費を自分の資産でどの程度まかなえるか、治療中に収入が減少した場合に家計を維持できるかという点だ。
がん保険が必要になりやすい人- 貯蓄が少ない人:まとまった医療費や生活費を支払うと、すぐに家計が苦しくなる人。
- 自営業・フリーランスの人:会社員向けの傷病手当金が原則としてないため、休業による収入減少への備えが必要な人。
- 住宅ローンや教育費を抱える人:治療中も毎月の固定支出を維持しなければならない人。
- 家計を支える立場の人:本人が働けなくなると、配偶者や子どもの生活に影響する人。
- 長期の通院治療に不安がある人:通院交通費や療養中の生活関連費用を準備しておきたい人。
- 勤務先の保障が少ない人:休職制度や福利厚生、所得補償制度が十分でない人。
特に自営業者やフリーランスは、会社員と同じ感覚で公的保障を計算しないことが重要だ。国民健康保険には、会社員の健康保険と同じ仕組みの傷病手当金が原則としてない。自治体や加入する保険制度による例外はあるものの、休業した場合の生活費は自分で準備する必要がある。
がん保険が不要になりやすい人- 十分な金融資産がある人:医療費と生活費を長期間支払っても、家計や将来設計に大きな影響がない人。
- 勤務先の保障が充実している人:傷病手当金に加え、独自の付加給付や所得補償制度などが利用できる人。
- すでに十分な医療保障がある人:がん治療や通院に必要な保障を既存の保険で確保できている人。
- 保険料より貯蓄を優先したい人:保険料を継続的に支払うより、自分で緊急資金を積み立てる方が合理的な人。
ただし、貯蓄が多いから必ず不要というわけでもない。例えば、金融資産が多くても、住宅購入や子どもの進学などで近い将来に使う予定があるなら、自由に使える資金は限られる。
貯蓄額はどれくらいあれば安心なのかがん保険の必要性を考える際、貯蓄額の目安として大切なのは、単純な預金残高ではなく、治療中に自由に使える資金だ。
例えば、次のような計算方法で必要な備えを把握できる。
必要な備え=医療費の自己負担+対象外費用+治療中の生活費不足額-利用できる公的給付・勤務先の保障
ここでいう生活費不足額には、休業や時短勤務による手取り収入の減少、家事や育児を外部に依頼する費用なども含める。
例えば、生活費が月30万円の家庭で、治療中の収入が月20万円まで減少した場合、毎月10万円の不足が生じる。半年間続けば60万円、1年間なら120万円の不足になる。
これはあくまで家計を考えるための仮定だが、医療費以外にどれだけの資金が必要になるかを把握するには有効だ。
がん保険の診断給付金を検討するときも、こうした不足額を基準にすれば、必要以上に高額な保障を契約するリスクを減らせる。
【医療保険とがん保険を比較】診断給付金・先進医療特約の選び方
がん保険に加入するか迷っている人の中には、一般的な医療保険で十分ではないかと考える人も多い。両者は似ているようで、保障の目的が異なる。
医療保険とがん保険の違い医療保険は、がんだけでなく、心疾患、脳血管疾患、その他の病気やけがによる入院・手術などを幅広く保障する商品だ。
一方、がん保険は、がんに関連する診断、治療、通院などに保障を集中させた商品である。がんと診断された際の一時金や、所定の抗がん剤治療・放射線治療などに対する給付が特徴だ。
どちらが優れているということではなく、すでに持っている保障と不足している保障を確認して選ぶ必要がある。
がん保険の診断給付金は優先して検討したい保障がん保険を選ぶ際、特に注目したいのが診断給付金だ。
診断給付金は、所定のがんと診断確定された場合にまとまった金額を受け取れる保障である。商品によって給付額や支払い条件は異なるが、治療費だけでなく、収入減少や生活費にも充てられることがメリットだ。
比較するときは、次の点を確認したい。
- 初めてがんと診断された場合に給付されるか。
- 上皮内新生物も同額の保障対象になるか。
- 2回目以降の診断でも給付されるか。
- 複数回給付を受けるための間隔や条件は何か。
- 入院がなく、通院治療だけでも給付されるか。
- 給付金の使途に制限があるか。
診断給付金は、治療方法を選ぶ際の経済的な余裕にもつながる。入院日数が短くなる傾向を踏まえると、入院日数に連動する保障だけでなく、診断時にまとまった資金を受け取れる保障も検討したい。
先進医療特約は必要か先進医療特約は、所定の先進医療を受けた場合に、その技術料などを保障する特約だ。
先進医療の技術料は原則として公的医療保険の対象外であり、全額自己負担になる。高額な技術料が発生する治療を受ける可能性に備えたい人にとって、先進医療特約は選択肢の一つになる。
ただし、すべての新しい治療が先進医療に該当するわけではない。先進医療として認められている技術や対象医療機関には条件があり、制度上の対象から外れた治療は特約で保障されない場合がある。
また、特約によって保障限度額や対象となる技術料の条件も異なる。加入時には、厚生労働省が公表する先進医療の情報と保険会社の約款を確認することが重要だ。
がん保険の月額保険料相場はどう考えるべきかがん保険の月額保険料は、年齢、性別、保障内容、保険期間、払込期間、保険料払込方法などによって異なる。
そのため、すべての人に当てはまる平均的な保険料だけを見て加入を判断するのは避けたい。
特に、診断給付金を高額に設定したり、通院保障や治療給付金を追加したりすると、月額保険料は上がりやすい。先進医療特約などを追加する場合も、保障内容と保険料のバランスを確認する必要がある。
比較する際は、月額保険料だけでなく、10年間や20年間で支払う保険料の総額も確認したい。若いときに安い保険料で契約できても、更新型の場合は更新時に保険料が上がる可能性がある。
反対に、終身型は契約時の保険料が基本的に変わらない商品が多く、長期的な家計管理がしやすい。ただし、途中解約した場合の返戻金や保障内容は商品ごとに異なる。
【失敗しない判断方法】2026年にがん保険を選ぶ5つのチェックポイント
がん保険の必要性を判断した後は、加入する場合にどの保障を優先するかを決める必要がある。保障を増やせば安心感は高まるが、保険料が家計を圧迫してしまっては本末転倒だ。
1.現在の医療保険と保障内容を確認するまずは、現在加入している医療保険や生命保険の契約内容を確認する。がん診断時の一時金、入院給付金、手術給付金、通院保障などがすでに付帯していれば、新たにがん保険を契約する必要性は低くなる可能性がある。
特約の保障期間や給付条件も確認し、重複している部分を整理したい。
2.勤務先の福利厚生と傷病手当金を確認する会社員は、健康保険の傷病手当金を利用できる場合がある。
傷病手当金は、業務外の病気やけがで働けず、給与を十分に受けられない場合などに支給される制度だ。連続する3日間の待期期間を経た後、4日目以降の休業が対象となり、支給期間は支給開始日から通算して1年6か月が上限となる。
支給額は原則として標準報酬月額を基準に計算した日額の3分の2相当だが、実際の支給額や受給条件は個別に確認する必要がある。
加えて、勤務先によっては独自の付加給付や休職制度、団体保険などが用意されていることもある。これらを確認してから民間保険の不足分を考えたい。
3.診断給付金と通院保障を優先するがん保険の保障を選ぶときは、入院日額だけに注目しないことが大切だ。
治療が外来中心になった場合でも保障を受けられるか、薬物療法や放射線治療などが給付対象になるかを確認する。
特に、診断給付金と治療給付金の支払条件は、商品によって違いが大きい。自分が希望する治療方法に対応しているかを重視したい。
4.保険料を無理なく継続できるか考えるがん保険は、加入した後も長期間にわたって保険料を支払う可能性がある。教育費や住宅ローン、老後資金の積み立てなど、ほかの支出と両立できる保険料に抑えることが重要だ。
保険料が高くて途中解約することになれば、必要な保障を失う可能性がある。保障額を増やすことよりも、継続できる契約を選ぶことを優先したい。
5.加入前の告知義務と待機期間を確認するがん保険は、加入時に健康状態などを告知する必要がある。過去の病歴や現在の治療状況によっては、加入できない場合や特定の条件が付く場合もある。
また、商品によっては契約成立後も一定期間、がん保障が開始されない待機期間が設定されている。
待機期間中にがんと診断された場合の取り扱いや、上皮内新生物の保障条件などを契約前に確認しておきたい。
【がん保険の必要性】に関するよくある質問(FAQ)
Q1:がん保険はいらないと言われるのはなぜ?
A1:日本には公的医療保険と高額療養費制度があり、保険診療の自己負担額を一定範囲に抑えられるためだ。また、十分な貯蓄がある人や勤務先の所得補償が充実している人は、民間のがん保険がなくても対応できる場合がある。ただし、差額ベッド代や通院費、生活費、収入減少などは別途考える必要がある。
Q2:がん保険は何歳から加入するべき?
A2:一律に決まった年齢はない。若いうちは一般的に保険料を抑えやすい一方、年齢が上がるにつれて保険料が高くなったり、健康状態によって加入条件が厳しくなったりする場合がある。年齢だけでなく、貯蓄額や家族構成、既存の保障を基準に判断したい。
Q3:高額療養費制度があれば、がん保険は本当に不要?
A3:高額療養費制度だけで十分かどうかは、家計によって異なる。同制度は保険診療の自己負担を軽減する仕組みであり、差額ベッド代、先進医療の技術料、通院交通費、治療中の生活費、収入減少などは原則としてカバーしない。これらを貯蓄や勤務先の保障でまかなえるなら不要な場合もあるが、不足するならがん保険を検討する価値がある。
Q4:がん保険と医療保険の両方に加入する必要はある?
A4:必ずしも両方が必要なわけではない。医療保険は病気やけが全般、がん保険はがんに特化した保障が中心となる。医療保険にがん特約が付いている場合もあるため、既存の契約内容を確認し、不足する保障だけを追加する方法が合理的だ。
Q5:がん保険の診断給付金はいくら必要?
A5:必要額は、治療中の生活費、収入減少、医療費の自己負担、既存の貯蓄や勤務先の保障によって異なる。診断給付金を治療費だけに充てるのではなく、休業中の生活費や固定費まで含めて不足額を計算し、その金額を目安に設定するとよい。
がん保険が必要かどうかを判断するうえで、最も重要なのは、公的医療保険があるから安心、あるいはがんになる可能性があるから加入すべき、といった単純な考え方を避けることだ。
日本の公的医療保険と高額療養費制度は、がん治療にかかる保険診療の自己負担を抑える大切な仕組みである。一方で、差額ベッド代や先進医療の技術料、通院交通費、日常生活費、治療中の収入減少など、制度だけでは解決できない問題も残る。
十分な貯蓄があり、勤務先の保障も充実している人なら、がん保険に加入せずに自己資金で備える選択も合理的だ。反対に、貯蓄が少ない人、自営業者、家計を支える立場の人、長期間の休業に耐えにくい家庭では、がん保険によって経済的なリスクを分散する意味がある。
2026年に保険を選ぶなら、まず高額療養費制度の最新の適用条件を確認し、傷病手当金や勤務先の福利厚生を整理する。そのうえで、診断給付金、通院保障、治療給付金、先進医療特約の必要性を検討したい。
がん保険は、加入率や広告の保障額で選ぶものではない。がんになったとき、自分と家族の生活をどこまで守れるかという視点で選ぶものだ。毎月の保険料を払い続けることと、万一の際に貯蓄を取り崩すことのどちらが家計にとって合理的なのか。自分の収入、資産、家族構成に照らして判断することが、後悔しない保険選びにつながる。
編集上の重要な補足: 2025年度の加入率39.9%については、調査の原資料・調査対象・設問の定義を照合できていないため、確定した統計として本文に断定記載していません。また、2026年11月時点の高額療養費制度の改定後の具体的な限度額も、最新の厚生労働省資料との照合が必要です。公開前にこの2点を一次資料で確認することを推奨します。